LIBRARY
INDONESIA 会計・税務 海外(ASIA)進出 海外子会社管理 Others
【新会計基準・インドネシア】インドネシア新会計基準PSAK118の導入について
お問い合わせはCONTACTから
インドネシア財務会計基準委員会(DSAK-IAI)は、国際会計基準審議会(IASB)が公表したIFRS 第18号「財務諸表における表示及び開示」に対応し、新基準としてPSAK118「財務諸表における表示及び開示」を制定しました。なお、本基準の導入に伴い、現行のPSAK201(IAS第1号に相当)はPSAK118に置き換えられます。
主な変更点および実務上の留意事項については、以下にご案内させていただきます。
■ 適用開始時期について
本基準は、2027年1月1日以降に開始する事業年度より適用が義務付けられます。
なお、会計監査を受けている企業の場合は、2027年度の監査報告書上で比較表示される2026年度の数値についても、新区分に従って修正・再表示する必要がございます。
■ PSAK118適用による財務諸表(損益計算書)の表示について
従来は、損益計算書(P/L)の表示方法には詳細な規定がなかったため、企業ごとにばらつきがありましたが、本基準の導入により表示構成が統一されることになりました。本改正により、企業間情報の比較可能性および透明性を高め、投資家を初めとするステークホルダーとのコミュニケーションが活性化されることを目的としています。
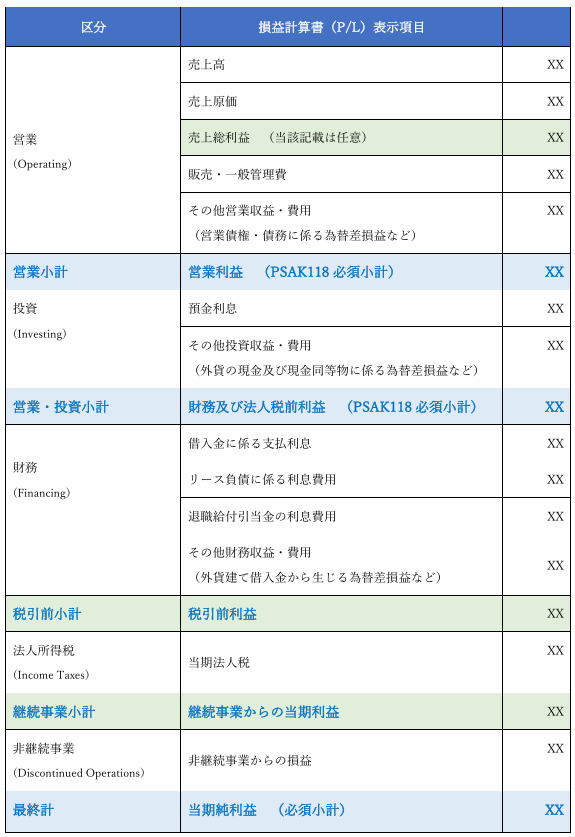
以下のとおり、収益および費用は5つの区分に分類表示され、「営業利益」および「財務及び法人税前利益 」の2つの小計の表示が義務付けられます。
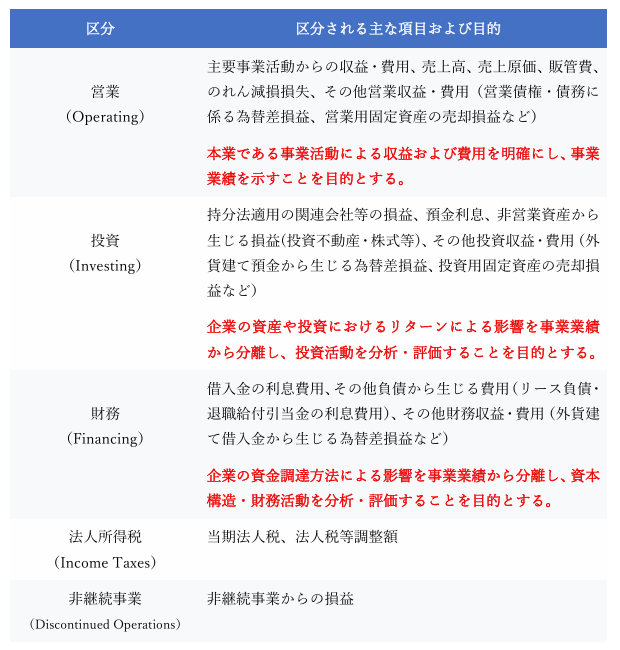
以下は、上記の表示区分に適用した標準的な損益計算書(P/L)のフォーマット例です。
■ 実務上の留意事項
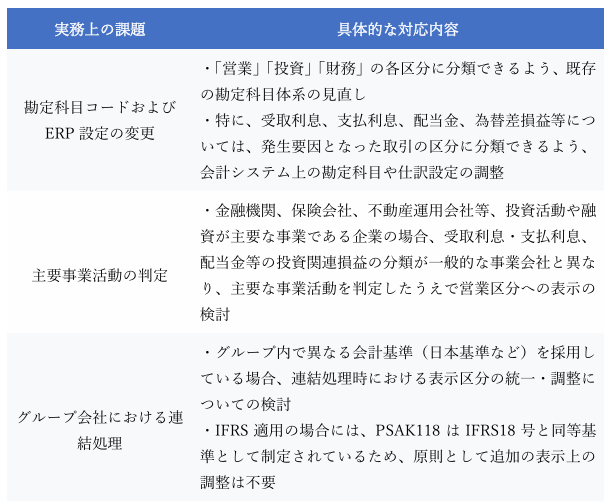
本基準の導入により、個別に勘定科目、会計システム設定およびグループ会社における連結処理に関する実務対応の検討が必要になることが想定されます。
■ MPM(Management-defined Performance Measures)規定の概要
MPM とは、経営者が投資家などへの対外的なコミュニケーションにおいて、企業全体の財務業績を説明するために使用する企業独自の業績指標を指します。主に、投資家による分析において有用な情報としてこれまで活用されていました。
しかしながら、企業ごとに開示内容や計算方法、開示場所にばらつきが存在していたため、本基準では、企業と投資家のコミュニケーションをより効果的にすることを目的とし、財務業績に関する指標として、一定の要件を満たす指標について財務諸表の単一の注記での開示を求めております。
なお、MPMの設定や公表自体はすべての企業に義務付けられているわけではありませんが、決算説明会資料などで独自の業績指標を使用している企業については、今後は本基準に従って、注記での開示が必要となります。
本基準では、以下の3つの要件をすべて満たすものがMPMとして定義されています。
1. 財務諸表外で一般公表のため使用されているもの(例:決算説明会資料、年次報告書等)
2. 企業全体としての財務業績の一側面について、経営者の見方を財務諸表利用者に伝えるために使用されているもの
3. 収益および費用の小計(例:売上総利益)であり、PSAK 118で表示・開示が具体的に要求されている小計(売上総利益や営業利益など)以外の独自指標であるもの
MPM を開示する場合、財務諸表の単一の注記においてPSAK118 で定められた最も直接的に比較可能な小計(例:営業利益)との調整表(Reconciliation)および税金や非支配株主持分への影響を開示することが必要となります。
以上